Domain prkt.de kaufen?
Wir ziehen mit dem Projekt
prkt.de um.
Sind Sie am Kauf der Domain
prkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prkt.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Starmix Handwerk-und Industrie-Zubehörset (35 mm System)Starmix EWS Handwerk-/Industriezubehör Handwerk-und Industrie-Zubehörset (35 mm System) bietet die Basisausstattung an Zubehör Lieferumfang 1 x Saugschlauch m. rt. NLR, Ø 35 mm x 5m, Art.-Nr. 447193 1 x Griffrohr, Edelstahl mit Nebenluftschieber, Art.-Nr.143,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BETA, Kartuschenpistole + Fettpresse, 1750 Hebelfettpresse, hochwertiges Werkstatt Zubehör, Fettpresse Handhebel (Werkzeug aus robust (Fettpresse)Die 1750 Hebelfettpresse von BETA ist ein hochwertiges Werkzeug, das für den professionellen Einsatz in Werkstätten konzipiert wurde. Sie ermöglicht eine präzise und effiziente Anwendung von Schmierfetten, sowohl aus Kartuschen als auch in loser Form. Mit einem robusten Handhebelmechanismus bietet diese Fettpresse eine hohe Druckkraft, die das Auftragen von Fett erleichtert und beschleunigt. Das ergonomische Design sorgt für eine komfortable Handhabung, während die langlebigen Materialien eine zuverlässige Leistung garantieren. Die Fettpresse ist ideal für verschiedene Anwendungen, von der Wartung von Maschinen bis hin zur Pflege von Fahrzeugen. Mit einem Gewicht von 1461 Gramm und einer Länge von 450 Millimetern ist sie handlich und dennoch stabil genug für den intensiven Einsatz. Die 1750 Hebelfettpresse ist ein unverzichtbares Werkzeug für jede gut ausgestattete Werkstatt. Geeignet für die Verwendung mit 1750CG Fettpatronen oder losem Fett. Ergonomisches Design für komfortable Handhabung. Robuster Handhebelmechanismus für hohe Druckkraft.68,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **

Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
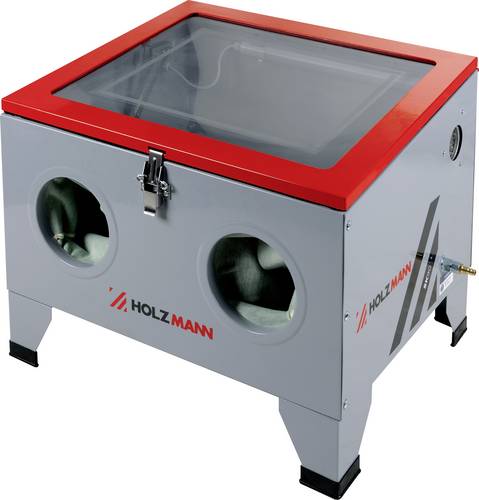
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.117,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Starmix Handwerk-und Industrie-Zubehörset (35 mm System)Starmix EWS Handwerk-/Industriezubehör Handwerk-und Industrie-Zubehörset (35 mm System) bietet die Basisausstattung an Zubehör Lieferumfang 1 x Saugschlauch m. rt. NLR, Ø 35 mm x 5m, Art.-Nr. 447193 1 x Griffrohr, Edelstahl mit Nebenluftschieber, Art.-Nr.143,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BETA, Kartuschenpistole + Fettpresse, 1750 Hebelfettpresse, hochwertiges Werkstatt Zubehör, Fettpresse Handhebel (Werkzeug aus robust (Fettpresse)Die 1750 Hebelfettpresse von BETA ist ein hochwertiges Werkzeug, das für den professionellen Einsatz in Werkstätten konzipiert wurde. Sie ermöglicht eine präzise und effiziente Anwendung von Schmierfetten, sowohl aus Kartuschen als auch in loser Form. Mit einem robusten Handhebelmechanismus bietet diese Fettpresse eine hohe Druckkraft, die das Auftragen von Fett erleichtert und beschleunigt. Das ergonomische Design sorgt für eine komfortable Handhabung, während die langlebigen Materialien eine zuverlässige Leistung garantieren. Die Fettpresse ist ideal für verschiedene Anwendungen, von der Wartung von Maschinen bis hin zur Pflege von Fahrzeugen. Mit einem Gewicht von 1461 Gramm und einer Länge von 450 Millimetern ist sie handlich und dennoch stabil genug für den intensiven Einsatz. Die 1750 Hebelfettpresse ist ein unverzichtbares Werkzeug für jede gut ausgestattete Werkstatt. Geeignet für die Verwendung mit 1750CG Fettpatronen oder losem Fett. Ergonomisches Design für komfortable Handhabung. Robuster Handhebelmechanismus für hohe Druckkraft.68,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TECWERK Brennspiritus 1 l Flasche für Industrie und Handwerkals Lösungs- und Reinigungsmittel für Industrie und Handwerk Agrar-Alkohol aus nachwachsenden Rohstoffen (94 % Vol. Ethylalkohol, vergällt) zum Reinigen und Entfetten von Glas, Kunststoff, Chrom, Fliesen etc. · zur Verdünnung von Spirituslacken als Frostschutz für die Scheibenwaschanlage (Mischungsverhältnis: 1:2 mit Wasser bis -15 °C) Dichte: 0,800 Verdunstungszahl: 8 Weitere technische Eigenschaften: Gebinde: Flasche142,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
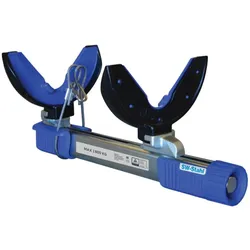
SW-Stahl, Fahrzeug Werkzeug, 10207L Werkstatt-FederspannerDer SW-Stahl 10207L Werkstattfederkompressor ist ein spezialisiertes Werkzeug, das für die sichere und effiziente Demontage und Montage von McPherson-Federbeinen in der Automobilanwendung entwickelt wurde. Dieses professionelle Werkzeug ermöglicht schnelles und präzises Arbeiten, während die Sicherheit des Bedieners durch ein integriertes Sicherheitssystems mit Sicherheitsstift priorisiert wird. Die vollständige Lieferung umfasst die Basiseinheit, zwei Paar Platten, die mit Polyurethan-Schutz-Einsätzen ausgestattet sind, um Beschädigungen der Federoberflächen zu verhindern, sowie ein Sicherheitsseil für zusätzliche Sicherheit während des Betriebs. Hergestellt aus langlebigen Materialien, bietet dieser Federkompressor Stabilität unter Druck und zuverlässige Leistung in Werkstattumgebungen. Die Polyurethan-Einsätze bieten einen schützenden Puffer, der hilft, die Integrität der Federbeschichtungen während der Kompressions- und Dekompressionsprozesse zu bewahren. Mit seiner gezielten Anwendung für McPherson-Federbeine erfüllt dieses Werkzeug die spezifischen Anforderungen der Wartung und Reparatur von Aufhängungssystemen. Die Sicherheitsmerkmale, einschliesslich des Verriegelungsstifts und des Sicherheitsseils, tragen zu einem kontrollierten Betrieb während des Kompressionszyklus bei. Dieses Werkstattwerkzeug unterstützt professionelle Kfz-Techniker bei der Durchführung von Arbeiten an der Aufhängung mit verbesserten Sicherheitsmassnahmen und effizienter Arbeitsablaufintegration. Das Design betont die funktionale Zuverlässigkeit und Betriebssicherheit für den wiederholten Einsatz unter anspruchsvollen Werkstattbedingungen. Die ordnungsgemässe Anwendung des Werkzeugs gemäss den Herstelleranweisungen gewährleistet optimale Leistung und hält die Sicherheitsstandards während der Wartungsverfahren für Federbeine ein.687,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.